量子信息技术专题研究(二) 科技巨头加速布局,量子产业前景可期
引言
量子信息技术作为下一代科技革命的核心驱动力之一,正在从实验室走向产业化。继上一篇专题研究对量子信息技术的基本概念和全球发展态势进行梳理后,本篇将聚焦科技巨头的布局动态,深入分析量子产业的市场前景与投资机遇。
一、科技巨头加速布局量子信息技术
全球科技巨头在量子计算、量子通信和量子测量三大领域纷纷加大投入,通过自主研发、战略投资和产业合作等方式加速布局。
- 谷歌(Google):2019年宣布实现“量子霸权”,其Sycamore处理器在特定任务上超越经典计算机。2023年,谷歌进一步推出新一代量子处理器,并计划在2025年前后实现量子纠错的突破。
- IBM:推出量子计算云平台IBM Quantum,并向合作伙伴提供超过100量子比特的处理器。IBM设定了2025年实现4000量子比特、2026年实现量子优势的路线图。
- 微软(Microsoft):聚焦拓扑量子计算,开发了Azure Quantum云平台,整合多种量子硬件和软件工具,并推出量子开发套件Q#。
- 英特尔(Intel):专注于硅基量子比特的研发,利用其在半导体制造领域的优势,推动量子处理器与经典芯片的集成。
- 亚马逊(Amazon):通过AWS Braket服务提供量子计算访问,并投资量子计算硬件初创公司,构建量子生态。
- 国内科技巨头:华为发布HiQ量子计算模拟器及云平台;百度推出量子计算平台“量易伏”;阿里巴巴成立达摩院量子实验室,并在超导量子处理器上取得进展;腾讯联合多家机构发起量子计算产业联盟。
二、量子产业前景可期
- 市场规模快速增长:据市场研究机构预测,全球量子技术市场规模将从2023年的约10亿美元增长至2030年的超过100亿美元,年复合增长率超过30%。其中,量子计算占比最大,量子通信和量子测量紧随其后。
- 应用场景不断拓展:
- 量子计算:在药物研发、材料科学、金融建模、人工智能等领域具有巨大潜力。
- 量子通信:在政务、金融、国防等对安全性要求高的领域率先应用。
- 量子测量:在导航、地质勘探、医疗成像等领域逐步落地。
- 政策支持持续加码:中国“十四五”规划将量子信息列为前沿科技重点领域,美国、欧盟、日本等也纷纷出台量子国家战略,加大资金投入。
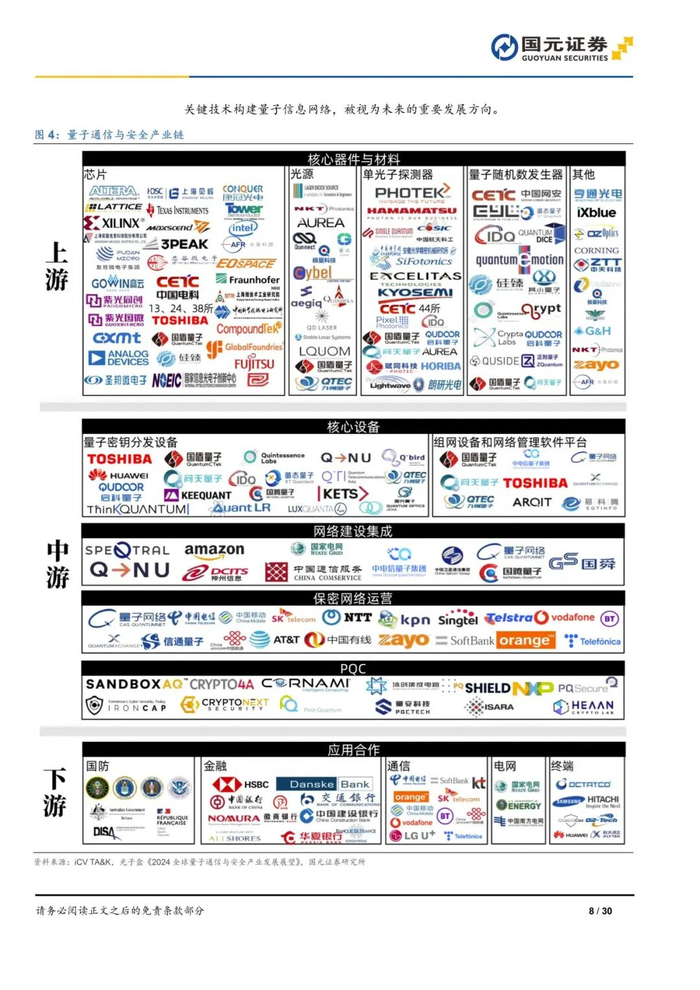
- 产业链逐步完善:从上游的核心设备(稀释制冷机、激光器等)到中游的量子处理器和软件,再到下游的应用场景,量子信息产业链正在形成。
三、投资建议与风险提示
- 投资建议:
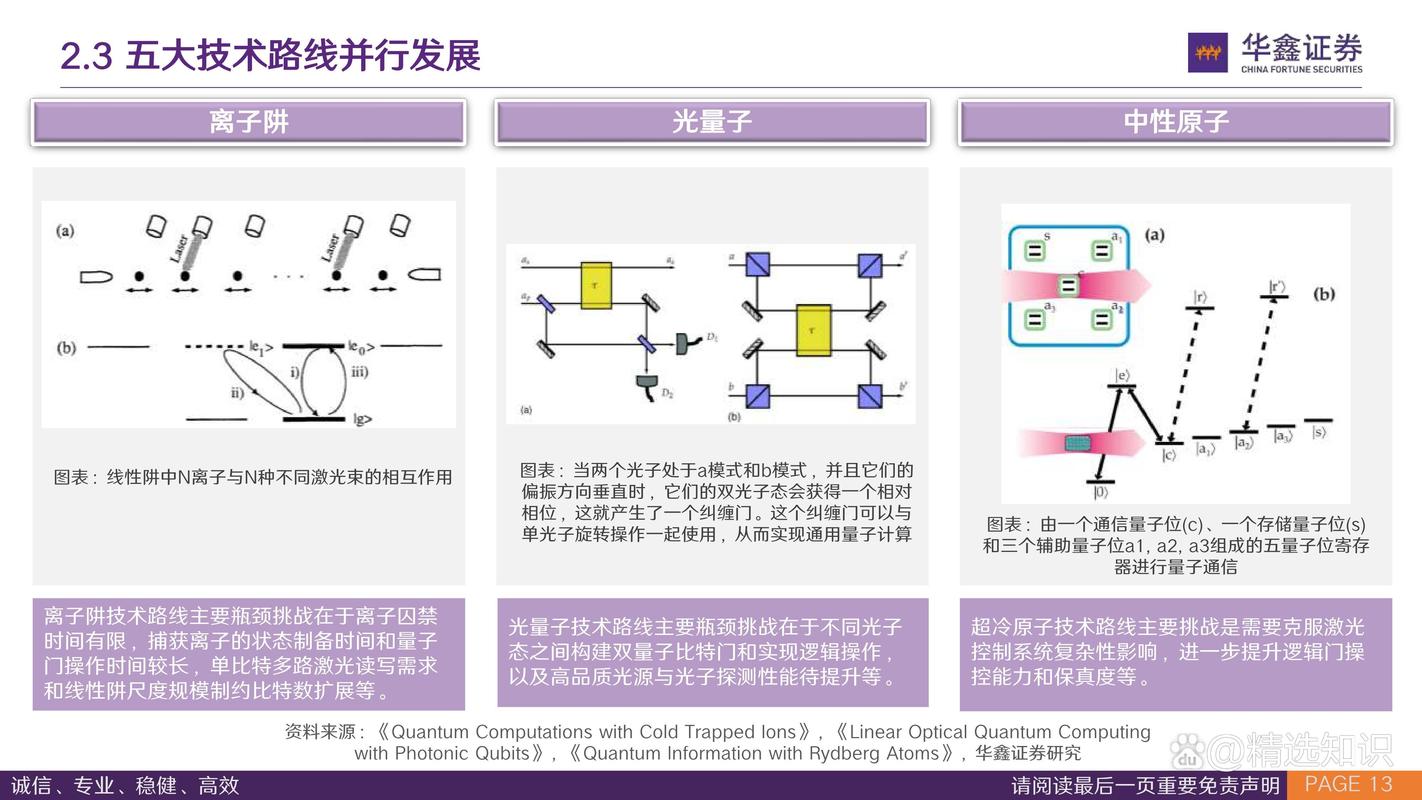
- 关注在量子计算硬件(超导、离子阱、光量子等)领域具有核心技术的公司。
- 关注量子通信网络建设和运营企业,特别是量子密钥分发(QKD)设备供应商。
- 关注量子软件和算法公司,以及提供量子云服务的平台型企业。
- 关注上游关键设备(如稀释制冷机)的国产化替代机会。
- 风险提示:
- 技术研发不及预期:量子计算仍处于早期阶段,技术路线尚未收敛,存在研发失败风险。
- 商业化落地缓慢:量子优势的实际应用可能需要较长时间,短期难以贡献显著收入。
- 政策变动风险:各国政策支持力度可能调整,影响产业发展节奏。
- 市场竞争加剧:科技巨头和初创公司涌入,可能导致资源分散和重复建设。
量子信息技术正处于从实验室走向产业化的关键阶段,科技巨头的加速布局为产业发展注入了强劲动力。尽管面临技术、商业等多重挑战,但随着政策支持、资本投入和应用探索的深入,量子产业前景可期。建议投资者保持关注,把握产业链核心环节的长期投资机会。
如若转载,请注明出处:http://www.rdymzb.com/product/58.html
更新时间:2026-11-21 08:31:40